アコムの審査に落ちても、公表情報だけで自分の否決理由を特定することはできません。アコムは年齢・収入・借入状況などをもとに審査しますが、各項目の評価方法や合否の基準は公開していません。
まず、届いた連絡が「契約できないという結果」なのか、「審査中・書類提出の案内」なのかを読み分けてください。結果が出ている場合は申込みを重ねず、入力内容、借入残高、直近の返済日を順に見直します。この記事では、公表されている条件と自分で調べられる事実を分けて説明します。
アコムからの連絡が審査結果か、手続きの途中かを読む
連絡が遅いことや、勤務先へ電話がなかったことだけでは、審査落ちと判断できません。申込完了時のメールと、その後に届いた案内を時系列に並べると、どこまで進んだかを追えます。
| 届いた連絡・現在の状態 | 次にすること |
|---|---|
| 契約できない旨の結果が届いた | 結果を保存する。再送信を繰り返さず、申告内容と現在の返済を見直す |
| 書類の提出・再提出を求められた | 案内された書類、画像の鮮明さ、住所や有効期限を照合して対応する |
| 申込完了後の連絡を見つけられない | 迷惑メールフォルダ、着信履歴、入力した連絡先を見て、公式窓口へ状況を尋ねる |
アコムは、申込時間帯や審査状況によって連絡が遅れる場合があると案内しています。結果待ちの問い合わせ先は0120-91-7245(8:00〜21:00)です。受付状況はアコム公式の審査状況に関する案内で読めます。電話では申込日時と、最後に届いた連絡の内容を伝えてください。
公表されている申込条件と、公開されていない判断基準
アコムが案内するカードローンの条件は次のとおりです。対象年齢や収入の条件に当てはまることと、審査で契約を認められることは同じではありません。
| 項目 | 公表内容 | この情報だけでは分からないこと |
|---|---|---|
| 年齢 | 20歳から72歳まで | 年齢以外の条件を満たすか |
| 収入・返済能力 | 安定した収入と返済能力があること | 自分の年収なら契約できるか |
| 審査 | アコムの基準を満たすこと。年齢・年収・借入状況をもとに、信用情報機関への照会も行う | どの情報が今回の否決につながったか |
信用情報は、ローンやクレジットの契約・残高・支払状況などを記録した情報です。アコムの公式サイトの解説も、具体的な審査基準は非公開としています。「借入が何社なら落ちる」「勤続何か月なら通る」といった線引きを、この記事で作ることはできません。
支払いを遅らせていない人や過去に契約できた人も、今回の結果をそれだけでは予測できません。結果の理由を推測するより、事実と違う申告がなかったか、現在の支出に無理がないかを調べるほうが、その後の対応につながります。
勤務先への電話がないことは、審査落ちのサインではない
アコムは2026年10月2日の公式案内で、審査時に勤務先へ電話をかけず、書面や申告内容で在籍確認を行うとしています。電話がないことと、勤務状況を調べないことを混同しないでください。本人宛ての連絡が来る場合とは分けて考えます。出典:アコム公式|審査時の勤務先への電話
借入残高は総量規制の対象と、毎月の返済負担に分けて見る
総量規制は、貸金業者による個人への貸付けを、原則として年収の3分の1までに制限する仕組みです。消費者金融からの借入や、クレジットカードのキャッシングは、他社分も合わせて考えます。アコムに希望した金額だけで判断するものではありません。
例えば年収300万円なら、総量規制の対象となる借入残高の原則上限は、300万円÷3=100万円です。これは審査で100万円の借入を認めるという意味ではありません。
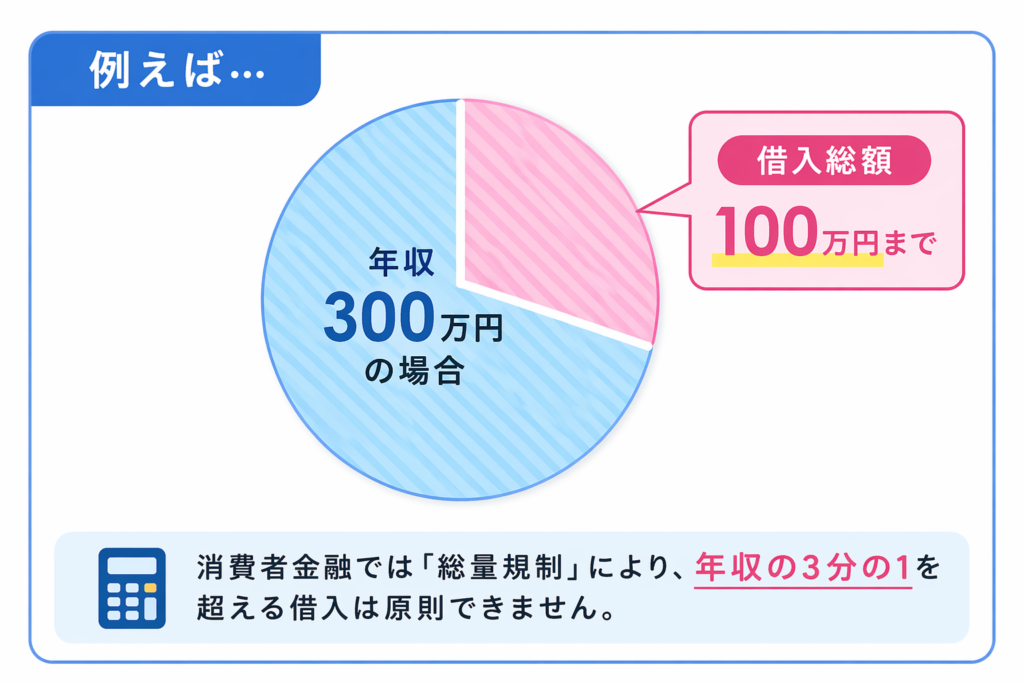
図は総量規制の原則を示したものです。銀行からの借入やクレジットカードのショッピングは、この規制の対象に含まれません。また、貸金業者の貸付けにも住宅ローンなどの除外や、要件付きの例外があります。出典:金融庁|貸金業法Q&A
一方、家計を計算するときは、対象外の銀行ローンやショッピング分割払いも支出に含めます。法律上の対象範囲と、生活費から払える金額は別です。残高・毎月の返済額・返済日は、各社の最新明細から借金返済管理表へ転記できます。
申告内容に食い違いがないか、資料と照合する
入力ミスを見つけても、それが否決理由だったとは断定できません。ただ、誤った情報をそのままにして次の手続きを進めることは避けられます。手元に残る申込内容と、次の資料を比べてください。
| 見る項目 | 照合する資料 | 食い違いがあったとき |
|---|---|---|
| 氏名・生年月日・住所 | 本人確認書類と申込時の記録 | 転居や入力ミスの有無を伝え、訂正方法をアコムへ尋ねる |
| 勤務先・入社時期・年収 | 勤務先の書類、給与明細、源泉徴収票など | 勤務実態や書類の対象年を見直す。年収を多く書くなどの調整はしない |
| 他社の借入残高 | 各社の会員ページや最新明細 | 申込欄が指定する借入の範囲に沿って、記載漏れや古い残高を調べる |
| メールアドレス・電話番号 | 申込時の控えと現在使う連絡先 | 誤りがあれば公式窓口へ伝える。結果が来ないことと否決を混同しない |
訂正のために同じ申込みを何度も送り直すのではなく、受付済みの申込みをどう扱うか尋ねてください。訂正できることと、再審査や契約が認められることは別です。
信用情報を開示しても、アコムの否決理由までは分からない
支払状況や契約内容に心当たりがない場合は、信用情報機関の本人開示を利用できます。本人開示とは、自分について登録された情報を受け取る手続きです。例えば、CICの情報開示では、契約内容や支払状況、申込情報などを読めます。
開示報告書では、会社名、残高、入金状況、照会日を、自分の明細や申込日と照合します。CICは、各社が独自の基準で審査するため、申込みを断られた理由は分からないと案内しています。報告書に否決理由の答えが載っているわけではありません。
記録が事実と異なると考えたら、まず報告書に載る登録元の会社へ問い合わせます。問い合わせても解決せず、誤登録の可能性がある場合には、CICから登録元へ調査を依頼する手続きがあります。CICは、登録内容が事実なら訂正・削除はできないと案内しています。出典:CIC|登録情報に誤りがある場合の対応
「6か月待てば再申込で通る」とは考えない
CICの申込情報は、加盟会社が審査のために照会した事実を示す記録で、保有期間は照会日から6か月間です。契約内容や支払状況を示す情報は別にあり、同じ6か月ですべて消えるわけではありません。出典:CIC|信用情報の内容と保有期間
この期間は、アコムが再申込みを認める時期や、次の審査に通る時期を定めたものではありません。短期間の申込件数が何件なら否決になるかも、ここで数値を決めることはできません。
再申込みを考えている場合は、前回から変わった収入・残高・申告内容を資料で把握し、受付の扱いはアコムへ尋ねてください。期間が過ぎるのを待つ間にも既存の返済日は来ます。返済資金の不足を、次の審査通過を前提に埋める計画は立てないでください。
返済が迫っているなら、足りない金額と連絡先を先に決める
新しい借入ができないことで今月の返済や生活費が足りなくなるなら、先に家計の不足額を出します。次は架空の1か月の例です。不定期の支出は、税金や年払いの保険料などに備えて毎月確保する額を入れています。
| 項目 | 架空例 | 自分の数字を探す場所 |
|---|---|---|
| 手取り収入 | 22万円 | 給与明細の差引支給額など |
| 家賃・食費・光熱費など | 17万円 | 通帳、カード明細、現金で払った記録 |
| 不定期の支出に備える額 | 1万円 | 年間の支払予定と過去の明細 |
| 既存の借入の返済額 | 5万円 | 各社の次回請求額。上の生活費と二重計上しない |
| 返済後の残額 | 22−17−1−5=−1万円 | この例では月1万円の不足 |
この例では新たな返済を追加する余地がありません。月単位で黒字でも、給料日前に返済日が来るなら、その日までに使える預金額も見ます。食費や家賃を払えなくなる計画や、まだ入ると決まっていない副業収入を前提にした約束は避けてください。計算の詳しい手順は借金返済に回せる金額の決め方で説明しています。
- 返済先へ連絡する:期日までに払えない見込みを伝え、支払える日と金額を相談する。連絡だけで期日や遅延損害金の扱いが変わるとは限らないため、合意した内容を記録する。
- 毎月不足するなら借金問題を相談する:弁護士などへ、借入先一覧、収支、届いた請求書を見せ、債務整理などの方法と費用を尋ねる。債務整理は、交渉や裁判所の手続きを通じて返済の負担に対応する方法の総称。
- 家計や借入を繰り返す行動も相談する:日本貸金業協会では、貸金業者から借入がある本人や原則同居の家族に、再発防止に向けた無料の生活再建支援カウンセリングを行っている。
相談料と正式に依頼する費用は分けて尋ねます。予約時の伝え方は弁護士に相談だけしたい場合の進め方、家計面の支援内容は日本貸金業協会の生活再建支援カウンセリングで読めます。
目前の支払いへの対応は借金が返せないときの対処法にもまとめています。借入が300万円ある場合は、借金300万円の返済負担と相談の考え方も参照できますが、金額だけで利用する手続きは決まりません。
広告先のサービスと費用について
【PR】借金問題の法律相談

シン・イストワール法律事務所の広告です。相談で扱う問題と依頼後の対応範囲、相談料、正式な依頼にかかる費用と支払時期は、依頼前に窓口で尋ねてください。相談と依頼は別であり、借金の減額や希望する結果を保証するものではありません。事務所の案内は公式サイトに掲載されています。
【PR】セントラルのサービス案内

貸金業者セントラルの広告です。契約には同社の審査があり、アコムで契約できなかった人の借入を保証するものではありません。金利、返済方式、手数料などの条件はセントラル公式サイトに掲載されています。今の返済や生活費が足りないときは、借入先を増やす判断より、前の節の連絡と相談を先に進めてください。
まとめ|結果を読み、申告内容と直近の返済を見直す
アコムの審査結果を、借入件数や連絡の有無など一つの情報だけで説明することはできません。通知の内容を読み、入力した情報と手元の資料を照合し、誤りがあれば該当する窓口へ問い合わせてください。
そのうえで、次の返済日と不足額を出します。借入を増やさないと支払えない状態なら、再申込みの時期を探す前に、返済先や相談窓口へ具体的な数字を伝えることが次の行動です。
公式情報の参照日:2026年10月2日。商品条件や窓口の案内は変更される場合があります。
コメント