アイフルの審査に落ちた理由は、本人の収入や借入件数だけから特定できません。アイフルは、断り理由には回答できないと案内しています。理由を推測する前に、届いた連絡が「否決の通知」なのか、「書類提出の案内」なのかを読み分けてください。
この記事はキャッシングローンを対象に、公表されている申込条件、連絡が届かないときの対応、申告・信用情報の誤りへの対処を説明します。返済日が近い人は、結果を待つ作業と並行して、現在の返済先へ不足額と支払える日を伝えましょう。
まず、否決の通知と結果待ちを分ける
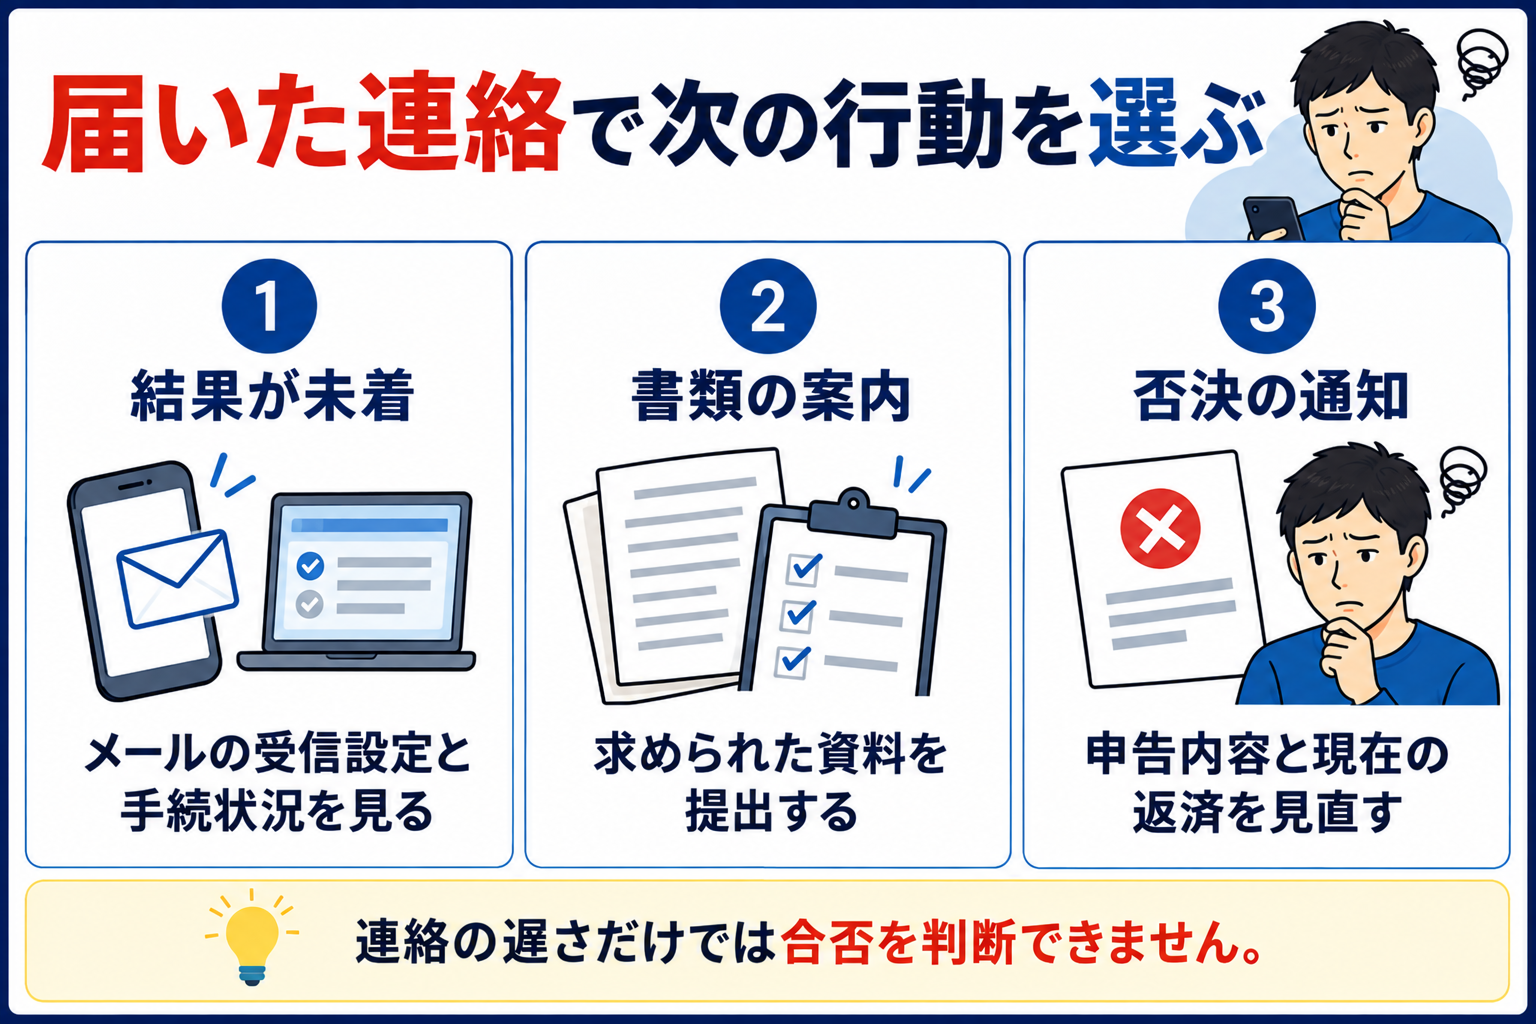
WEB申込みの審査結果は、登録したメールアドレスに届きます。連絡が遅いことだけでは、審査に落ちたとは判断できません。公式FAQでは審査受付は毎日9:00〜21:00、申込時刻や審査状況によって翌日以降の回答になる場合があると案内しています。
次の表で、今届いているメールと照らし合わせてください。
| 今の状態 | 次にすること | ここからは判断できないこと |
|---|---|---|
| 申込手続メール自体が見当たらない | 迷惑メール、メールボックスの空き容量、@aiful.co.jpの受信設定を調べる。解消しなければメール未着の公式FAQに記載された窓口へ連絡する | 申込みが最後まで済んだか、否決されたか |
| 本人確認書類などの提出案内が届いた | 求められた書類、提出先、画像の不鮮明・不足の指摘を読み、案内された方法で提出する | 契約が成立するか |
| 書類を提出し、結果を待っている | 案内を待つ。手続状況が分からない場合は、申込日時と提出した書類を控えて公式窓口へ問い合わせる | 連絡が遅い理由や合否 |
| 契約できない旨の通知が届いた | 通知を保存し、以下の申告内容と現在の返済を見直す | 特定の借入件数・勤務先・年収が否決理由だったか |
申込手続メールが届かない場合の電話窓口は、0120-337-137(9:00〜21:00)です。申込日時、使ったメールアドレス、届いているメールの件名を手元に置いて連絡してください。その他の問合せ方法はアイフルの窓口一覧で案内されています。
申込対象は20〜69歳で定期的な収入がある人
年齢や収入の条件に合うことと、審査に通ることは別です。アイフルの商品概要は、返済能力があり同社の基準を満たすことも貸付対象の条件としています。
| 項目 | キャッシングローンの公表内容 | 自分の情報と照らす点 |
|---|---|---|
| 年齢 | 満20歳以上69歳まで | 18歳・19歳は対象外。取引中に満70歳になると新たな融資は停止される |
| 収入 | 定期的な収入があること。年金収入のみは対象外 | 働いて得る収入があるか。年金と給与の両方があっても、それだけで合格とはならない |
| 学生・パート・アルバイト・派遣など | 所定の年齢・収入・返済能力などの条件を満たせば申込対象 | 属性名だけで合否を決めない。現在の勤務先や収入を事実どおりに伝える |
「年収がこの額なら通る」「勤続何か月なら落ちる」といった個人の合否を分ける線は、これらの公表条件からは分かりません。申込条件に合わない点があっても、年齢や収入を書き換えて申込むことはできません。
勤務先への電話がないことは、否決の証拠にならない
アイフルは申込時、自宅や勤務先への電話連絡を原則行っていません。勤務実態を調べる在籍確認で電話を行う場合も、本人の同意なしには実施しないと案内しています。
そのため、職場に電話がなかったかどうかで結果を予想しないでください。本人への連絡や書類提出の案内までなくなるわけではありません。勤務先への連絡に事情がある人は、その事情を公式窓口に伝え、求められた資料を提出します。
申込時の扱いと、契約後の延滞時の連絡は異なります。本人と連絡が取れず返済の遅れが続く場合などは、自宅・勤務先へ電話や書面が届くことがあります。「契約後も一切連絡がない」という意味には受け取らないでください。
申告の誤りと、資料で分かる借入状況を見直す
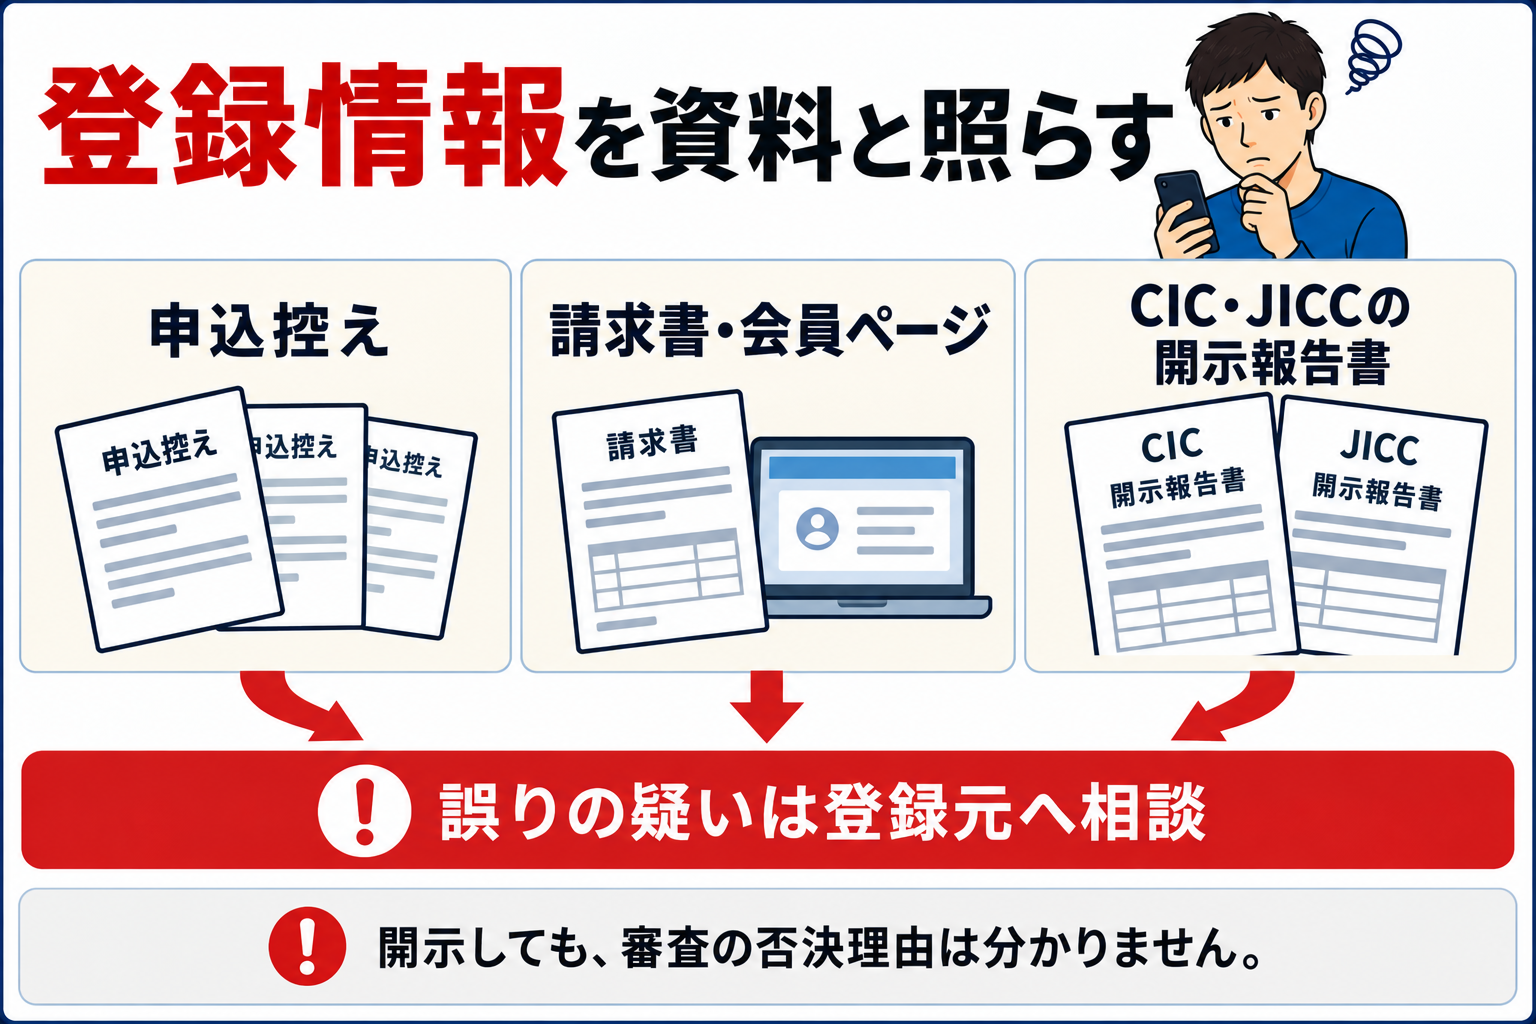
申込控えと給与明細、各社の会員ページを並べ、食い違う項目を書き出します。これは否決理由を当てるためではなく、誤申告をそのままにせず、今の支払いを把握するための作業です。
- 連絡先と本人情報:申告した氏名、生年月日、住所、電話番号、メールアドレスを控えや本人確認書類と照合します。
- 勤務先と収入:勤務先名、入社時期、年収の入力値を、雇用に関する書類や収入資料と照合します。収入を多く、借入額を少なく書き直しても、事実の訂正にはなりません。
- 借入と支払い:各社の会員ページや明細から、残高、請求額、返済日、入金済みの金額を転記します。銀行ローンやカードの買い物分も、家計の支払い表には含めます。
- 食い違いがあったら:申込先へ「誤った入力値・正しい内容・根拠の資料」を伝え、訂正方法を聞きます。訂正で審査結果が変わるとは限りません。
収入証明書は、アイフルの利用限度額が50万円を超える場合、同限度額と他の貸金業者の借入総額が100万円を超える場合などに求められます。この金額以下でも、審査の過程で提出を求められる場合があります。追加の書類案内を否決通知と取り違えないでください。
複数社の残高と期日を一枚に記録する例は、借金返済管理表の作り方に載せています。
総量規制の範囲内でも、貸付けや返済余力は保証されない
総量規制は、貸金業者からの借入残高を、原則として年収の3分の1以内に制限する仕組みです。アイフルだけでなく、他の消費者金融やクレジットカードのキャッシングなど、対象となる借入れを合算します。
例えば年収300万円なら、3分の1は100万円です。これは制度の上限を説明する計算であり、100万円を借りられるという意味ではありません。銀行からの借入れやカードのショッピングは総量規制の対象外です。住宅ローンなど法令上の除外・例外もありますが、対象外の支払いも生活費とともに返済負担へ含めて考えます。
信用情報で分かるのは登録内容であり、否決理由ではない
信用情報は、ローンやクレジットの申込み、契約、支払いなどに関する記録です。記憶と明細が合わない場合は、アイフルが加盟するCICやJICCで本人の情報を開示する方法があります。CICの開示案内とJICCの開示案内から、手段と費用を選べます。
開示報告書では、登録した会社、契約内容、残高、入金状況などを手元の資料と比べます。CICも、各社の独自基準による否決理由は分からないと説明しています。記録があることと、その記録だけが否決の原因だったことを結び付けないでください。
CICの情報に誤りの疑いがあれば、まず登録元の会社へ、該当欄と支払いの証拠を示して問い合わせます。解決せず、誤登録の可能性が残る場合は、CICから登録元への調査依頼を申し出る方法があります。事実どおりの記録は、審査に不利だからという理由で消すことはできません。
「6か月待てば通る」という再申込の目安にはしない
CICの申込情報は、新規申込みに伴い加盟会社が照会した事実を示し、保有期間は照会日から6か月間です。契約内容や支払状況など、別の情報がすべて6か月で消えるわけではありません。
また、この期間はアイフルの再申込を認める条件や合格を約束する期間ではありません。申込日を数えて待つことより、誤申告の有無、現在の収入、返済の遅れや不足を資料で把握してください。「審査が甘い会社なら解決する」とは考えず、消費者金融の審査に関する公表情報の見方も参考にしてください。
返済資金が足りないなら、今の契約先へ期日前に連絡する
新たな借入れができるかどうかは、今月の返済日を動かしません。次の入金までの口座残高と手元のお金から、家賃・食費・公共料金などの支払いを引き、返済に回せる額を出してください。
| 項目 | 金額・日付 |
|---|---|
| 10月10日の返済日までに使える口座残高と現金 | 70,000円 |
| 次の入金日までの生活費・確定した支払い(今回の返済分を除く) | 50,000円 |
| 返済に回せる額 | 70,000円−50,000円=20,000円 |
| 10月10日が期日の返済額 | 30,000円 |
| 期日時点の不足額 | 30,000円−20,000円=10,000円 |
| 次の入金予定日 | 10月15日 |
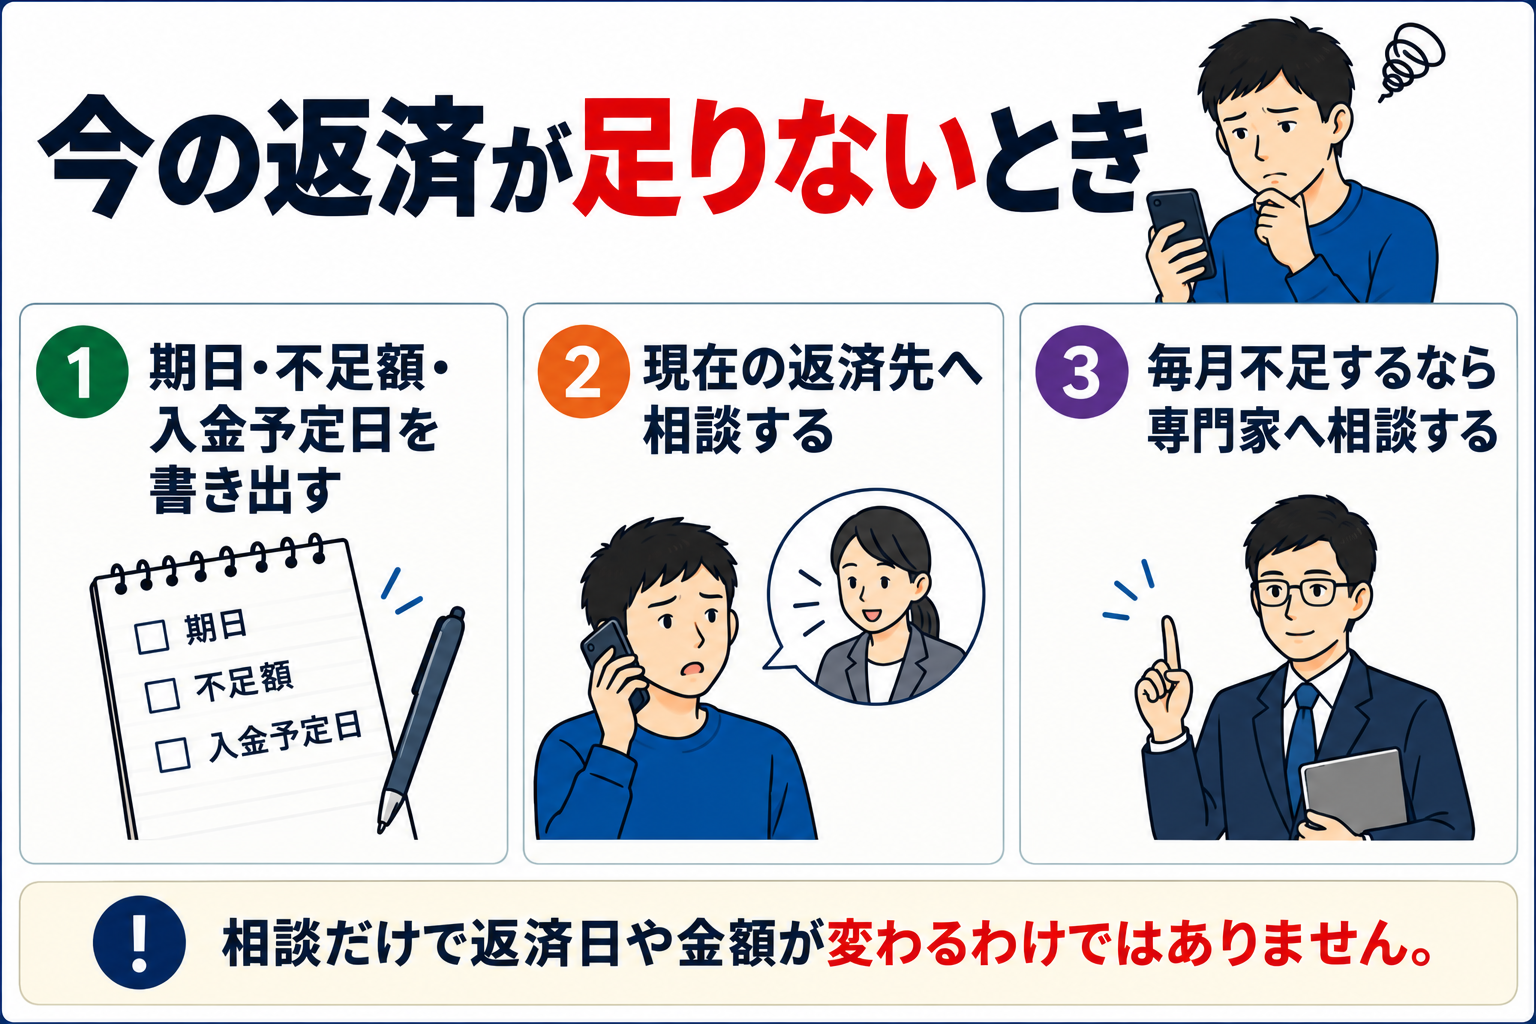
この例では、15日に入金があっても、10日の期日には1万円足りません。「10日が期日で、今払える額は2万円、次の入金は15日です」と現在の返済先へ伝えます。15日以後に払う額は、その後の生活費と他の支払いも差し引いてから相談してください。
相談しただけで期日や返済額が変わるわけではありません。支払い方法、利息・遅延損害金の扱い、合意した日と金額を聞き、回答を控えてください。自己判断で一部だけ入金しても、約定どおりの返済と扱われるとは限りません。
すでにアイフルとの契約がある人は、返済が遅れそうな場合の公式案内に、アプリの「返済日の延期(今月分のみ)」やチャット・メールでの相談が示されています。取引状況による利用制限があり、引落請求が確定済みなら、延期の操作をしても引落しは止まりません。今回の申込みで初めてアイフルを利用しようとしていた人は、今借りている各社へ連絡します。
毎月不足する場合は、返済条件と家計を相談する
生活費や既存の返済を毎月借入れで補っているなら、次の申込先を探すより、継続できる支払い方を相談する段階です。借入先ごとの残高と期日、収入、生活費をまとめたメモを、弁護士などの相談へ持参してください。利用できる手続き、費用、保証人や財産への影響を聞いてから、依頼するか判断できます。
家計や借入れの繰り返しに悩む人は、日本貸金業協会の生活再建支援カウンセリングも利用できます。貸金業者から借入れをしている本人や原則として同居家族を対象とし、相談料は無料です。返済が迫っている場合の連絡順は、カードローンを返済できないときの対処法と相談先で説明しています。
【PR】借金問題の法律相談

相談で扱う問題と依頼後の対応範囲、相談料、正式依頼にかかる費用や支払時期を事務所へ尋ね、見積りを受け取ってください。相談だけで借金が減る、請求が止まる、特定の手続きが成立すると保証するものではありません。
【PR】金融サービスの案内

利用条件、金利、手数料、返済総額は、サービスの案内と契約前の書面で確認してください。審査・契約・借入れの成立を保証するものではありません。返済資金の不足を別の借入れで補うことは勧めていません。
アイフルの審査後によくある疑問
否決理由を聞き出せば対策を決められますか?
アイフルは断り理由には回答できないと案内しています。窓口には、メール未着や入力の誤りなど、対応してもらいたい手続き上の問題を具体的に伝えてください。非公表の判断を推測した「原因一覧」を、自分の否決理由として扱わないようにしましょう。
申告内容を直せば、すぐに再審査されますか?
訂正と再申込みは別の手続きです。誤りに気付いたら申込先へ訂正方法を聞き、申込みの扱いも尋ねてください。正しい情報へ直しても、再審査の実施や結果の変更は約束されません。
返済日が今日なのに、まだ結果が来ません。
審査結果を待っていることを理由に、返済の連絡を後回しにしないでください。契約先へ期日、今払える金額、次の入金予定日を伝えます。SNSの個人間融資や「誰でも借りられる」という勧誘で不足分を埋めようとせず、契約先と相談窓口を使って対応を決めましょう。
次の申込みより、届いた連絡と支払いの予定を読む
アイフルの否決理由を外部から特定することはできません。結果がまだなら、メールと書類提出の状況を見直す。否決通知が届いているなら、申告の誤りや信用情報の記録を資料と照らす。この順に、自分が対応できる項目を進めてください。
今の返済が足りない人は、期日・不足額・入金予定日を記録して契約先へ連絡しましょう。毎月不足が続く場合は、借入れを重ねる前に家計と返済条件を相談してください。
参考にした公式情報
参照日:2026年10月3日。商品条件や窓口の受付時間は変更される場合があります。
- アイフル|WEB申込みの審査結果の連絡 / アイフル|申込手続メールが届かないとき / アイフル|問合せ窓口一覧
- アイフル|申込対象者 / アイフル|キャッシングローンの商品概要 / アイフル|審査回答時間・利用対象者
- アイフル|断り理由への回答 / アイフル|申込時と契約後の自宅・勤務先への連絡 / アイフル|提出書類
- アイフル|返済金額・期日・方法の相談 / アイフル|返済日の延期と手続きの制約
- CIC|情報開示 / JICC|情報開示 / CIC|審査で断られた理由
- CIC|保有する情報と期間 / CIC|登録内容が誤っている場合 / CIC|事実どおりの記録の扱い
- 金融庁|貸金業法Q&A / アイフル|派遣社員の申込条件 / アイフル|他社借入れと総量規制
- 日本貸金業協会|生活再建支援カウンセリング
- シン・イストワール法律事務所|公式案内 / セントラル|公式案内