借金を滞納すると、未払分の請求や契約に基づく遅延損害金が発生し、残額の一括請求、裁判手続、給与・預金の差押えへ進むことがあります。ただし、「何日遅れたら必ず差押え」という全契約共通の日程はありません。
まず、手元の通知の差出人・書類名・受け取った日・書かれた期限を読みます。借入先からの請求、裁判所の支払督促、訴状、債権差押命令では取る行動が違います。相談の予約だけでは、裁判所の期限や進行は止まりません。
この記事は、主にローンやキャッシング等の返済と、判決などに基づく給与・預金の差押えを扱います。税金の滞納処分、担保権の実行、仮差押えなどは別の手続です。一次資料の参照日:2026年10月4日。
滞納日数より、届いた書類の種類から行動を決める
借入先の督促状だけで、借入先が勤務先や銀行から自由にお金を受け取れるわけではありません。一方、すでに判決や裁判上の和解がある場合などには、今回の滞納後に改めて訴訟を起こすとは限りません。以前の裁判書類や合意書も一緒に探してください。
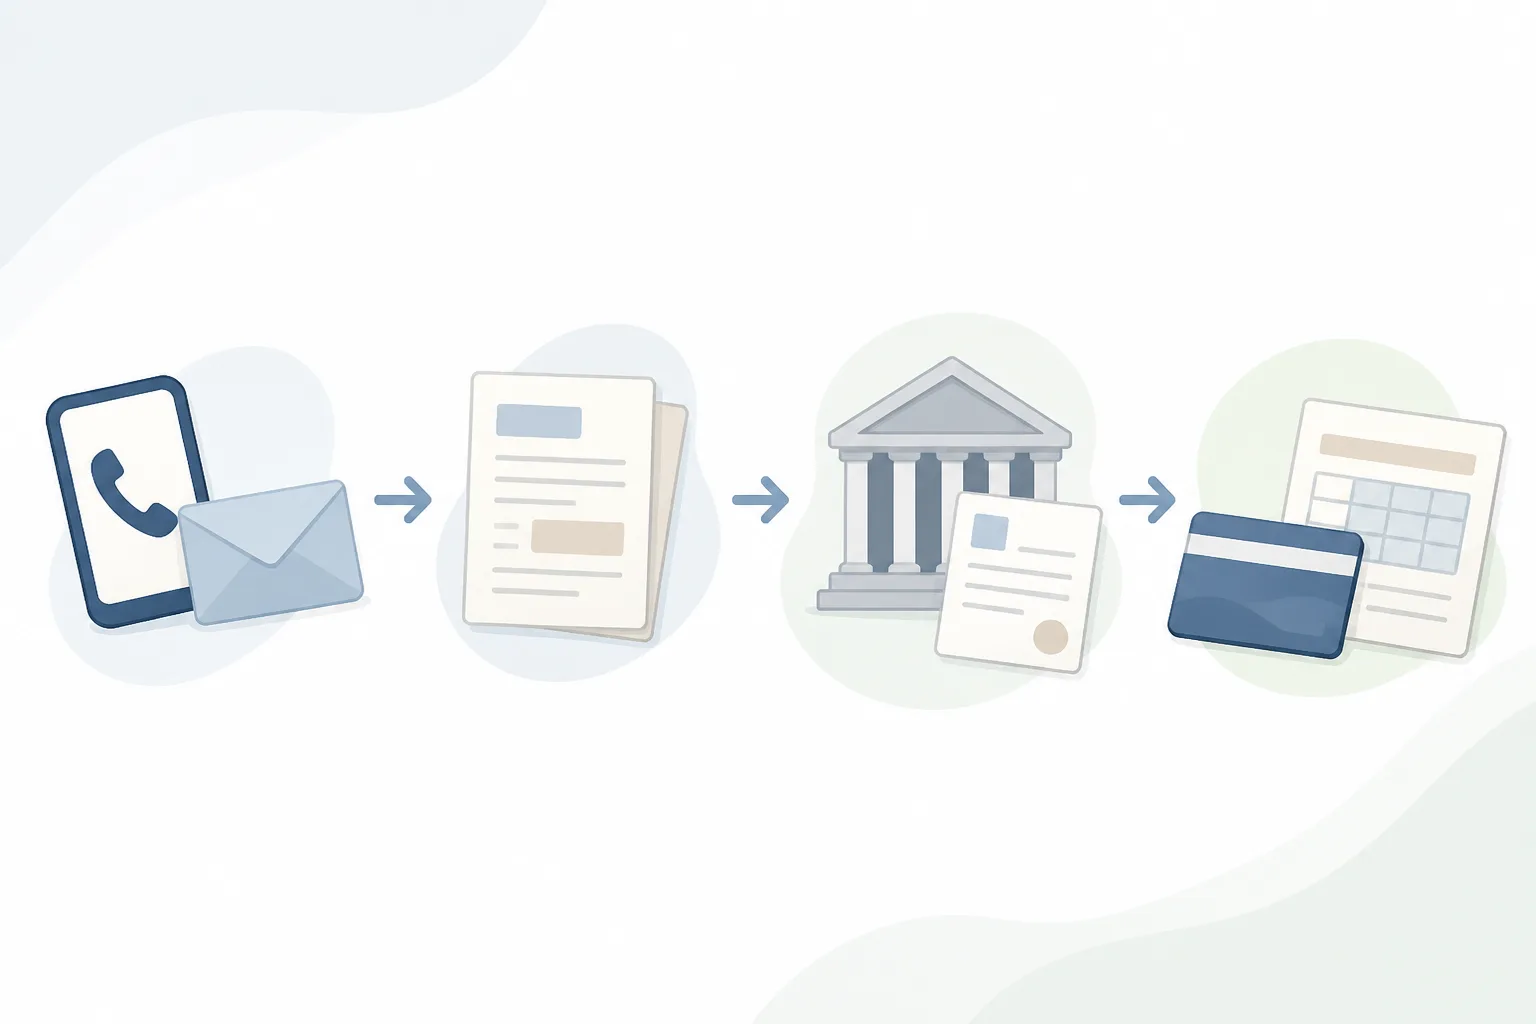
図は起こり得る連絡・手続のイメージです。矢印は、全ての契約でこの順番や同じ日数になることを示していません。
次の表で、今ある書類と取る行動を対応させます。複数届いているときは、新しいものだけでなく一式を残します。
| 手元の通知・書類 | 何を意味するか | 先にすること |
|---|---|---|
| 借入先の電話・SMS・督促状 | 未払分などの請求。これ自体は裁判所の差押命令ではない | 契約先の公式窓口を使い、対象契約・未払額・入金方法を照合する |
| 期限の利益喪失・一括請求の通知 | 残額を分割で払う扱いが失われたとして、まとめて請求されている | 契約条項、喪失日、元金・利息・損害金の内訳を読み、通知ごと相談へ持参する |
| 裁判所の支払督促 | 債権者の申立内容を審査して出される支払命令 | 送達日を記録し、異議の要否・提出方法を期限内に判断する |
| 仮執行宣言付支払督促 | 強制執行の申立てに使える状態になった支払督促 | 通常の督促と区別し、異議期間と執行への対応を弁護士等へ直ちに相談する |
| 訴状・口頭弁論期日呼出状 | 訴訟が起こされ、裁判所が回答や出頭を求めている | 答弁書の提出期限、提出先、裁判期日を読む |
| 債権差押命令 | 給与や預金など、記載された債権の差押え | 対象、勤務先・銀行名、送達日を読み、生活費への影響を相談先に伝える |
書類の真偽が分からない場合は、印字された連絡先だけを使わず、裁判所の公式サイトから電話番号を調べて問い合わせます。身に覚えのない請求でも、本物の支払督促が届いていれば放置してよいわけではありません。京都地方裁判所の架空請求に関する案内も参照してください。
借入先からの請求には、支払える金額と日付を分けて伝える
最近の返済が遅れたときは、契約先の会員画面や公式窓口で、未払分と次回分の扱いを尋ねます。請求額には元金以外に利息や遅延損害金が含まれることがあるため、「残高」と「今回払う額」を同じものとして扱わないでください。
手元の現預金から、次の入金日までに払う家賃・食費・光熱費などを差し引き、返済に回せる額を出します。そのうえで、入金予定日と請求の期限を並べます。
たとえば、架空の家計で手元8万円、次の給与日までの生活費6万円なら、返済に回せるのは2万円です。請求が4万円なら2万円不足しています。給与が10月15日に入るとしても、10月10日が期限の請求を期限どおり払える説明にはなりません。
- 借入先ごとに、請求額・支払期限・残高を記入する。不明な欄は推測せず「不明」と書く。
- 「今払える額」「次に入金される日」「その後の生活費」を伝え、返済方法や条件変更を相談する。
- 合意できた場合は、金額・期日・振込先・残る未払分の扱いを記録し、書面や会員画面の案内を保管する。
一部を入金しただけで、残りの滞納が解消したり、返済期日が変わったりするとは限りません。払えない額を約束せず、毎月不足する場合は、借入先への連絡と並行して公的窓口や法律相談を利用します。返済を埋めるための追加借入れを前提にしないでください。
何年も取引していない古い請求は、最近の延滞と分けて扱います。債務を認める発言や一部払いが時効の判断に影響することがあるため、契約日・最後の返済日・過去の裁判書類を弁護士等へ伝えてから対応を決めます。借金の時効と請求が届いたときの手順で扱っています。
一括請求は、契約条項と通知の内訳を読む
期限の利益とは、返済期限が来るまで支払いを待ってもらえる利益です。分割払いでは、まだ期限が来ていない残額を直ちに全て払わずに済む根拠になります。これを失う条件には法律上のもののほか、契約で定めたものがあります。
「何回遅れたら失うか」「事前の催告があるか」は、手元の契約規約と通知の両方を読んで判断します。公表規約にも、所定の事由では通知や催告なしに期限の利益を失う条項があります。一括請求の通知がまだ届かないことを、分割払いを続けられる保証にしないでください。
通知を受け取ったら、対象の契約番号、利益を失ったとされる日と理由、残元金、利息・遅延損害金、請求期限を書き出します。契約書をなくしていれば、契約先へ写しや請求内訳の入手方法を尋ねます。通知だけで差押えが実行されるわけではありませんが、一括で払えない場合は、その額を捻出してからではなく、通知と家計の資料を持って相談します。
期限の利益の基本は民法第136条・第137条、契約条項の実例はアイフルのおまとめローン契約規約第10条を参照しています。後者は当該契約の例であり、他社や他商品に同じ条件を当てはめるものではありません。
支払督促・訴状は、相談と裁判所への対応を並行する
支払督促は、最初の送達から2週間以内に異議を申し立てないと、債権者の申立てにより仮執行宣言が付くことがあります。最初の2週間を過ぎても、仮執行宣言が付く前なら異議を申し立てられます。「過ぎたから何もできない」と決めず、届いた書類を裁判所や弁護士等へ示してください。
仮執行宣言付支払督促に対する異議は、その送達から2週間の期間内です。異議を出しただけで強制執行が自動的に止まるわけではありません。具体的な提出方法や二つの段階の違いは、支払督促が届いたときの対応で説明しています。
訴状には、相手の請求内容を記した書類と、答弁書の提出期限・裁判期日を知らせる書類などが付いています。支払督促の「2週間」をそのまま当てはめず、自分の事件の指定を読みます。答弁書を出さず期日にも出頭しないと、相手の主張する事実を争わないものとして扱われ、不利な判決につながることがあります。訴状・答弁書・裁判期日の対応を参照してください。
窓口へは最初に、書類名・事件番号・受け取った日・期限を伝えます。裁判所には提出先や手続の方法を尋ね、請求を争う理由や時効、支払条件については弁護士等へ相談します。借入先との電話交渉や相談予約を、裁判所への書面提出の代わりにしないでください。
差押えは給与と預金で範囲や影響が違う
債務名義とは、強制執行の根拠になる判決や文書等です。確定判決、仮執行宣言付支払督促、裁判上の和解などが該当します。直ちに強制執行を受ける旨が記された一定の公正証書も含まれ、必ず新しい訴訟を経るとは限りません。
債権者が差押えを申し立て、裁判所が命令を出すと、本人と第三債務者へ送達されます。第三債務者は、給与なら勤務先、預金なら銀行などです。差押えの効力は第三債務者へ送達された時に生じるため、自分が命令を読んでから始まるとは限りません。
給与は原則4分の1。ただし月額44万円を超える場合は別計算
通常の借金についての給与差押えは、原則として対象額の4分の1までです。月額の対象額が44万円を超えると、33万円を差し引いた額が対象になります。次は、給与から通勤手当を除き、所得税・住民税・社会保険料を控除した月額を使った架空例です。生活費を自由に引いた残額ではありません。
| 控除後の月額 | 計算 | 原則の差押可能額 |
|---|---|---|
| 30万円 | 30万円 × 4分の1 | 7万5,000円 |
| 50万円 | 50万円 − 33万円 | 17万円 |
実際には差押債権目録にある請求額等の範囲が上限となり、命令の内容を読みます。給与の差押えは、その後の給与にも効力が及ぶことがあります。養育費等の請求や、裁判所が差押範囲を変更した場合は扱いが異なります。
預金に給与と同じ4分の1の上限は当てはまらない
預金の差押えは、銀行に対する預金払戻請求権が対象です。「給与を振り込んだ口座だから4分の3は必ず残る」とは判断できません。差し押さえられた部分を引き出せなくなるため、家賃や食費の支払いに直結する場合があります。
生活が成り立たない場合は、差押命令を出した裁判所への差押範囲の変更を弁護士等に相談します。家計表、給与明細、通帳や入金の履歴、家族の収入・支出などが判断資料になります。裁判所が個別事情を判断する制度で、申し立てれば必ず認められるわけでも、借金の残額が減るわけでもありません。
債権者が差し押さえた金銭の支払を受ける前に対応する手続です。申立てだけで差押えが止まると考えず、支払を一時的に禁じる命令を求めることも含めて相談してください。対象と送達日を読む手順は、給与・預金の差押命令が届いたときの対応につなげています。
書類と家計を持ち、期限が近いことから相談先へ伝える
全ての資料が集まるまで相談を待たず、届いた書類と手元の数字から伝えます。持っていくものは、契約書・請求書・裁判所の書類と封筒、返済履歴、収入・生活費の記録です。書類を受け取った日と実際に開けた日が違う場合は、両方を書いてください。
- 裁判書類が届いた、請求を争いたい、生活費が差し押さえられた:弁護士等への法律相談で、書類と期限を先に示す。
- 複数の返済と家計の見通しを相談したい:金融庁掲載の多重債務相談窓口から地域の窓口を探す。
- 消費者の借金と家計を併せて相談したい:日本クレジットカウンセリング協会の多重債務ほっとラインで、助言や面接相談の案内を受ける。
相談では「今月払える額」「翌月以降も払える額」「裁判所への対応を誰が行うか」を分けて話します。相談と正式な依頼は別なので、費用と担当する業務の説明を受けてから決めてください。債務整理の相談で聞かれることと持参する資料も使えます。
借入れの背景にギャンブルや買い物をやめにくい悩みがある場合は、法律相談と生活・健康面の相談を並行できます。金融庁の案内には、依存症に関する相談先も掲載されています。
【PR】借金問題について法律事務所へ相談する
「後悔しない任意整理するなら!」
広告先は法律事務所で、相談料と正式な依頼の費用は別です。依頼前に対応範囲、費用の総額・追加費用、支払時期・方法の説明を受けてください。相談・依頼によって、減額や免責、差押えの停止などの結果を保証するものではありません。
借金の滞納について残りやすい疑問
まだ裁判所から何も届いていなければ待てますか?
届いていないことから安全な期間を決めることはできません。返済日を過ぎた、生活費を使わないと払えない、残額の一括請求が届いた場合は、手元の通知と家計を使って相談を始めます。すでに判決や公正証書がある場合は、それも伝えてください。
相談を予約したと借入先へ伝えれば裁判は止まりますか?
予約を伝えるだけで、裁判所の期限や差押えが自動的に止まるわけではありません。届いた書類は予約先へ先に送り、期限までに自分が行う手続と、依頼後に担当してもらう手続を分けてください。
今日することは、書類の期限と支払える額を書き出すこと
滞納後の対応は、経過日数だけでは決まりません。まず封筒を開き、書類名・差出人・受け取った日・期限を記録してください。裁判所の書類があるときは、家計の計算が終わるのを待たず、その書類を相談先へ示します。
借入先の請求段階でも、生活費を残した返済額と入金日を出し、払えない分を相談します。借金全体への最初の対応は、借金が返せないと感じたときの初動を参照してください。
参照した一次資料
参照日:2026年10月4日。条文本文と、この記事で扱う箇所を読み直しています。
- e-Gov法令検索:民法(136・137・152条)
- e-Gov法令検索:民事執行法(22・145・151・152・153条)
- e-Gov法令検索:民事執行法施行令(2条)
- e-Gov法令検索:民事訴訟法(159・391・393・396条)
- 裁判所:債権執行(債務名義に基づく差押え)
- 裁判所:民事事件Q&A(債務名義・差押範囲変更)
- 裁判所:簡易裁判所の民事事件Q&A(支払督促)
- 東京地方裁判所:給与の差押金額の計算資料(PDF・3〜4ページ)
- 京都地方裁判所:支払督促を利用した架空請求への案内
- 金融庁:多重債務者対策・貸金業法等について
- 日本クレジットカウンセリング協会:多重債務ほっとライン
- アイフル:おまとめローン契約規約(期限の利益喪失条項の例)
- シン・イストワール法律事務所:相談と依頼費用の案内