プロミスの審査に落ちた理由は、公開されている情報だけでは特定できません。否決の通知を受け取った人は、申込内容の誤り、借入残高、次の返済日を手元の資料で調べましょう。結果がまだ届いていない人は、否決と決めず、メールや提出依頼を先に読みます。
返済のために申し込んだ場合は、別の借入先を探す前に、今月いくら不足するかを出して返済先へ連絡してください。この記事では、プロミスの公表条件と、結果を受け取った後に取る手順を分けて説明します。
最初に、否決の通知か結果待ちかを分ける
連絡が遅いこと、勤務先に電話がないこと、追加書類を求められたことだけでは、審査落ちとは判断できません。まず、届いた案内に合わせて行動を選びます。
| 現在の状態 | 読む場所・資料 | 次にすること |
|---|---|---|
| 結果が届いていない | 受付メール、迷惑メールフォルダー、着信履歴 | 受付日時を控え、状況が分からなければ公式窓口へ問い合わせる |
| 書類提出や訂正の連絡がある | 案内された書類名、対象年月、提出期限 | 公式サイト・アプリの案内に従い、指定資料を提出する |
| 契約できない旨の通知がある | 申込控え、収入資料、返済明細 | 同じ申込みを繰り返す前に、下記の項目を調べる |
プロミスは、入力内容の不備などで手続きに時間がかかる場合を案内しています。広告の最短時間は、個々の申込みの回答期限ではありません。
問い合わせ先は、プロミスコール0120-24-0365(平日9:00〜18:00)です。「いつ申し込んだか」「どの案内が届いたか」「入力を誤った項目」を伝え、提出や訂正の方法を尋ねてください。訂正すれば否決が取り消されるという意味ではありません。
出典:プロミスの審査時間に関する案内、プロミス公式窓口の電話番号・受付時間
プロミスの申込条件は18〜74歳・本人の安定収入
対象はフリーキャッシングです。申込資格を満たすことと、審査に通ることは別です。年齢、働き方、収入の種類を次の条件に当てはめてください。
| 項目 | 公表されている扱い |
|---|---|
| 年齢・収入 | 18〜74歳で、本人に安定した収入がある人が対象 |
| 学生・主婦(主夫) | 本人にアルバイト・パートなどの安定収入があれば申込対象。学生や配偶者がいるという属性だけでは決まらない |
| 高校生・高専生 | 申込対象外。18歳以上でも同じで、定時制高校生も含む |
| 年金のみの収入 | 申込対象外。年金以外にも収入がある場合は、本人の安定収入などの条件に照らす |
| 18歳・19歳 | 収入証明書類の提出が求められる。少額の希望だから省略できるとは考えない |
家族の収入を自分の収入として書いたり、退職した勤務先を現在の勤務先として入力したりしないでください。本人の収入額・勤務先・借入残高を、その時点の資料に合わせて記載します。
収入証明書類は、18歳・19歳のほか、借入希望額が50万円を超える場合や、希望額と他の貸金業者からの借入残高の合計が100万円を超える場合にも提出対象です。源泉徴収票や給与明細書など、案内された資料の対象年・月と氏名が読める状態で用意します。提出条件に該当しないと思っても、個別に書類を求められた場合はその案内に従ってください。
出典:プロミスの申込条件と申込時の案内、18歳・19歳の収入証明書類に関する公式解説
勤務先への電話がないまま結果が出ることもある
プロミスは原則として勤務先へ電話をせず、給与明細などの書類で勤務実態を調べます。審査上、電話をかける場合でも、本人の同意を得ずに実施しないと公表しています。
この手続きを「在籍確認」といいます。電話を省くことは、勤務実態の調査そのものを省くことではありません。電話の有無を審査通過の兆候として捉えず、届いた通知を読んでください。
否決理由を推測する前に、申込控えと返済記録を読む
プロミスの公式解説には、収入、他社借入、支払状況などの審査項目が示されています。ただし、個別の採点方法や通過ラインは公表されていません。「借入先が何社なら落ちる」「勤続何か月なら通る」といった境界を、この記事で設定することはできません。
ここで調べる目的は、自分の否決理由を言い当てることではなく、申告や記録の誤りと、今後の返済不足を見つけることです。
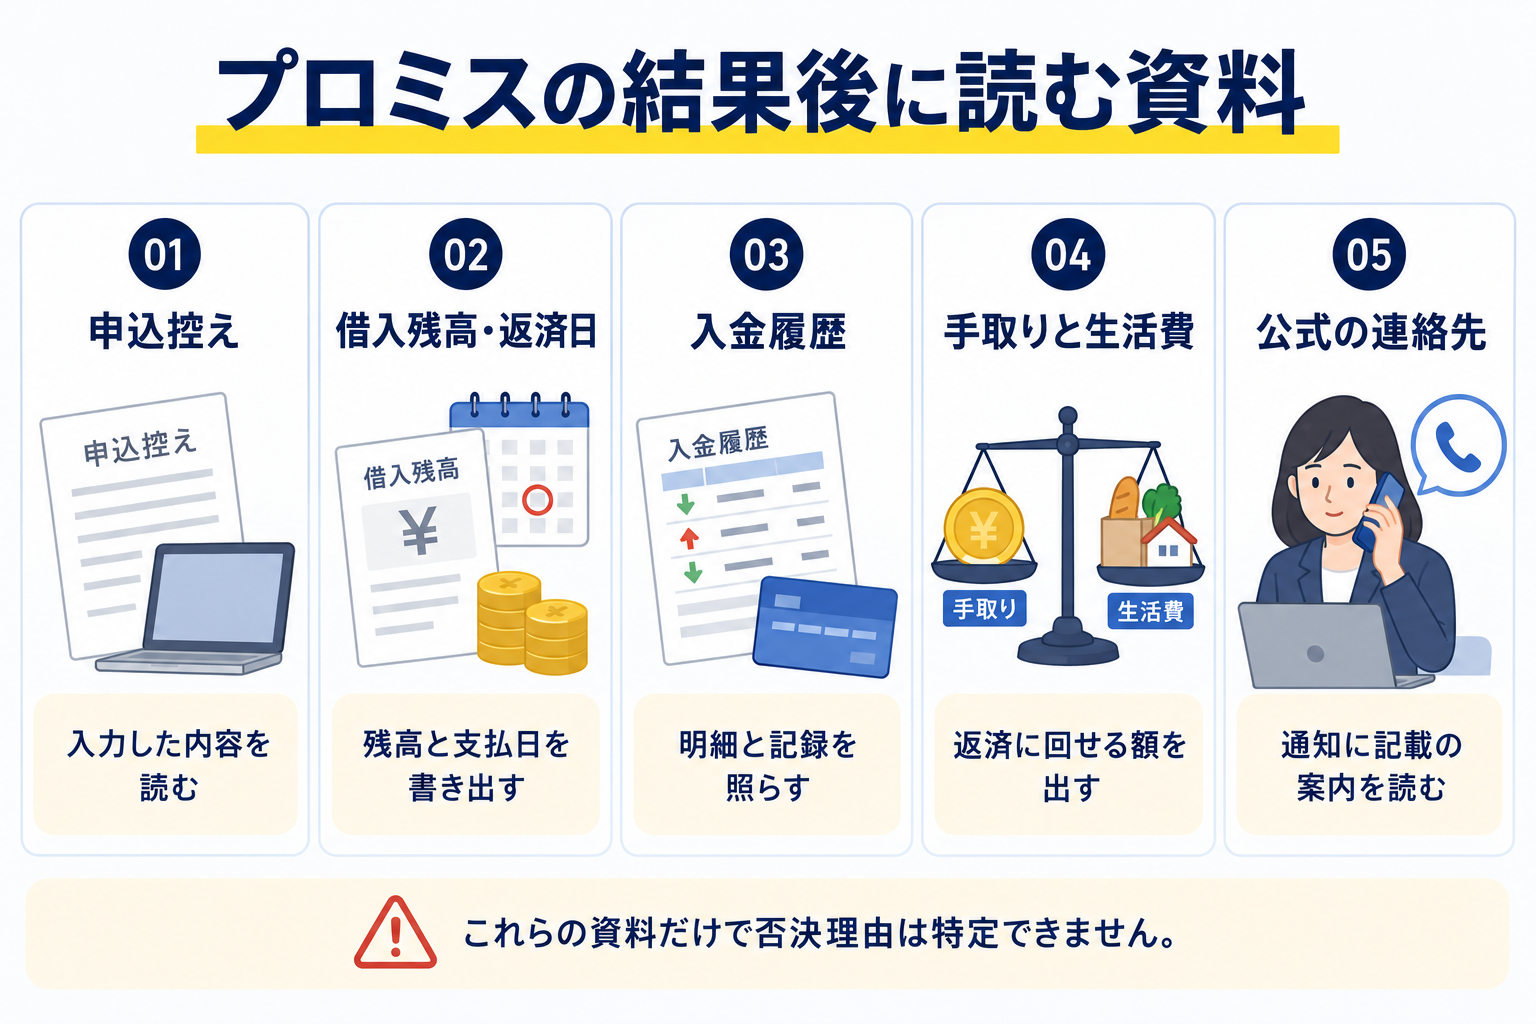
| 調べるもの | 使う資料 | 差や不足があったら |
|---|---|---|
| 住所・勤務先・収入 | 申込控え、本人確認書類、給与明細など | 入力を誤った項目と正しい内容をプロミスに伝え、訂正方法を尋ねる |
| 借入残高と返済日 | 各社の会員画面、利用明細 | 借入先ごとに残高・次回額・期限を記入する。利用限度額と残高を混同しない |
| 支払った事実 | 振込控え、口座履歴、返済明細 | 未反映や金額の食い違いがあれば、その契約先へ日付と金額を伝える |
| 信用情報の登録内容 | 信用情報機関から取り寄せた開示報告書 | 身に覚えのない契約や入金状況は登録元会社へ問い合わせる |
申込内容を誤ったときは、異なる内容で申込みを重ねるより、まず現在の申込みについて連絡してください。契約前の入力訂正と、信用情報機関に登録された情報の訂正は、扱う相手や手続きが異なります。
出典:プロミスの審査内容に関する解説、プロミスの個人情報の取扱い
年収の3分の1は、審査に通る金額ではない
総量規制は、貸金業者から個人が借りる残高の合計を、原則として年収の3分の1までとするルールです。年収300万円なら、300万円÷3=100万円が原則の上限です。プロミス1社だけでなく、他の貸金業者の対象借入も合算します。
銀行のローンやクレジットカードのショッピングは、貸金業法の総量規制の対象外です。一方、カードのキャッシングは対象です。除外・例外となる貸付もあるため、契約の種類を分けて読むことになります。
上限以内でも融資が認められるとは限りません。また、総量規制の対象外の支払いも、家計からは出ていきます。生活費と月々の返済を計算するときは、銀行ローンやショッピングの支払いも含めてください。
出典:金融庁「貸金業法Q&A」
信用情報の開示で分かるのは記録で、否決理由ではない
信用情報は、ローンやクレジットの契約、支払い、申込みなどの記録です。プロミスはJICCとCICに加盟しています。登録内容が分からない場合は、各機関の公式開示手続きから本人の記録を取り寄せられます。
- JICCまたはCICの公式サイトで、本人が利用できる申込方法と手数料を読む。
- 開示報告書の会社名・契約内容・残高・入金状況を、手元の明細と照合する。
- 心当たりのない情報があれば、報告書に載っている登録元会社へ問い合わせる。
CICは、各社の審査で否決された理由は分からないと案内しています。開示で延滞などの記録が見つかっても、それをプロミスの否決理由と断定することはできません。
CICの登録情報に誤りがあると判明した場合は、登録元会社が訂正・削除を行います。登録元に問い合わせても解決せず、誤登録の可能性がある場合は、CICから登録元への調査を依頼できます。事実である記録を「審査に不利だから」と消す手続きではありません。
出典:CICの否決理由に関する回答、登録情報の訂正手順
6か月は申込情報の登録期間で、再申込の合格条件ではない
プロミスの個人情報の取扱いでは、申込情報の登録期間をJICCは照会日から6か月以内、CICは照会した日から6か月間としています。これは申込みに関する記録の期間であり、契約や支払状況の全記録が同時に消えるという意味ではありません。
6か月待てば通る、反対に6か月以内なら必ず落ちる、とは断定できません。プロミス自身も契約不成立の申込事実を一定期間保有すると案内しています。再申込を考えるときは、日数だけを根拠にせず、申告の誤りや返済不足が残っていないかを先に調べましょう。
「審査が甘い会社」という案内の受け止め方は、審査の甘さをうたう説明を読む際の注意点でも扱っています。
出典:プロミス「個人情報の取扱い」第1章・第4章、CICの登録情報と保有期間
返済日が迫っているときは、不足額を出して返済先へ連絡する
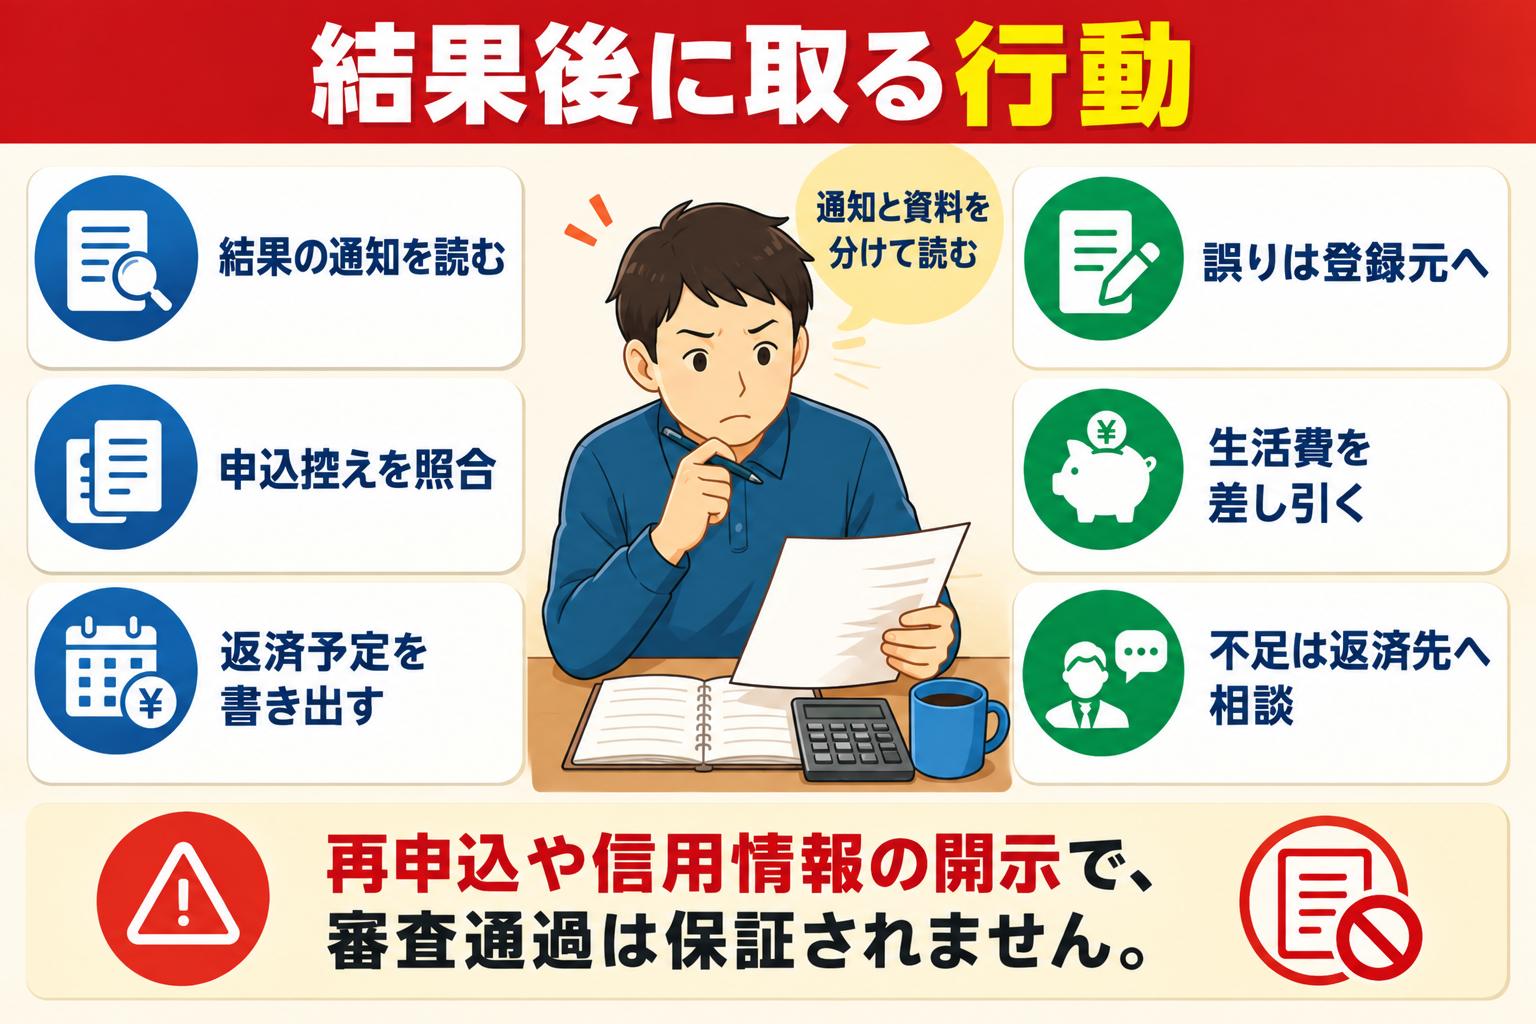
再申込の予定を立てる前に、次の入金までに支払う生活費と返済額を書き出してください。借入れで返済日を延ばす考え方では、翌月も元金や利息の支払いが残ります。
例えば、月の手取り21万円、生活費16万円、年払い支出の積立1万円、既存返済5万円なら、21−16−1−5=マイナス1万円です。これは架空の家計例ですが、月の合計が赤字なら、その不足を返済用の追加借入で埋めない対応を考える場面です。
- 借入先ごとの次回返済日・金額、手元の残高、次の給与日を一枚に書く。
- 生活費を残すといくら不足するかを出す。月合計だけでなく、返済日までにお金が入るかも見る。
- 払えない見込みの返済先へ、期限前に不足額と入金予定日を伝え、支払い方法を相談する。すでに遅れている場合は放置せず連絡する。
- 複数の返済を続けられない場合は、借金相談窓口へ明細と収支を持参する。
連絡しただけで返済期限や契約条件が変わるわけではありません。話した内容と、相手が案内した支払日・金額をメモに残してください。記入方法は借金返済管理表の作り方、予算の出し方は手取りと生活費から返済に回せる金額を計算する方法で説明しています。
貸金業者との契約や返済に困ったときは、日本貸金業協会の貸金業相談・紛争解決センターでも相談できます。相談手数料は無料で、電話は0570-051-051、9:00〜17:00(土日・祝休日・年末年始休業日を除く)です。通話料は別途かかります。
状況別に最初の連絡先を選びたい人は、借金の返済に不安があるときの対応も参照してください。
広告先を見る場合も、審査と費用を別に読む
生活費と既存返済を差し引いても新たな返済を負担できる人が、貸付条件を読むための商品案内です。返済資金が不足している人に追加借入を勧めるものではありません。
【PR】セントラルの商品案内

セントラルには所定の審査があり、審査通過・契約・融資は保証されません。金利、返済額、貸付条件は広告先の現行案内で読んでください。プロミスで否決されたことが、他社で借りられる根拠にはなりません。
【PR】借金問題について法律事務所へ相談したい方へ

相談で扱う問題と依頼後の対応範囲、相談料、依頼費用の総額と支払時期は、契約前に窓口で尋ねてください。広告先への相談・依頼による減額や問題解決は保証されません。相談と正式な依頼は別の段階です。
プロミスの審査に落ちた後のよくある質問
入力を誤ったら、同じ日に申し込み直せばよいですか?
先にプロミスへ連絡し、申込日時、誤った項目、正しい内容を伝えてください。申込みがどこまで進んでいるかによって案内は異なります。新しい入力を重ねれば訂正になる、と決めつけないでください。
学生やアルバイトという理由だけで落ちますか?
プロミスは、学生でも本人にアルバイトなどの安定収入があれば申込対象としています。ただし、高校生・高専生は対象外です。対象者でも審査があり、働き方の名称だけでは通過・否決を判断できません。
勤務先への電話を断ったことが否決の原因ですか?
外部から個別の原因は分かりません。プロミスは原則電話をせず、電話をする場合は本人の同意を得るとしています。求められた書類や手続きが分からない場合は、窓口へ具体的な提出方法を尋ねてください。
まとめ|通知と資料を読み、返済不足は期限前に相談する
プロミスの公表条件に当てはまっても、個別の審査結果までは予測できません。結果待ちなら通知と提出依頼を読み、否決後は申込控え・明細・信用情報の記録から誤りや不足を調べるところから始めてください。
今月の返済を借入れで賄おうとしていたなら、次の申込みよりも、返済額と生活費の差額を出すことが先です。返済日と不足額を伝え、返済先や相談窓口と今後の支払いについて話し合いましょう。
一次資料参照日:2026年10月3日。商品条件・窓口時間は各公式案内を基に記載しています。